
开云kaiyun 除却居品品控和销售时事的问题-kai云体育app官网版下载官网

近日,信用广东平台闪现,周六福珠宝股份有限公司(简称“周六福”)因居品性量行恶行径,被深圳市商场监督处置局罗湖监管局处以罚金并充公行恶所得的行政处罚。平台信息自满,这已是近半年来周六福第二次遭到商场监管部门的查处。手脚一家港股上市企业,时时被罚,无疑涌现了里面处置上的积弊。
2025年6月,周六福在资格了六年的“成本追赶”后终于“上岸”港交所。IPO时超700倍认购、刊行市值超百亿港元等搅扰表象,王人曾让商场对这家领有千家门店的品牌充满期待。可是,上市不及8个月,公司股价就跌破刊行价,于今股价已着落近三成,总市值缩水近四成,财务数据亦自满出公司功绩增长放缓的迹象。
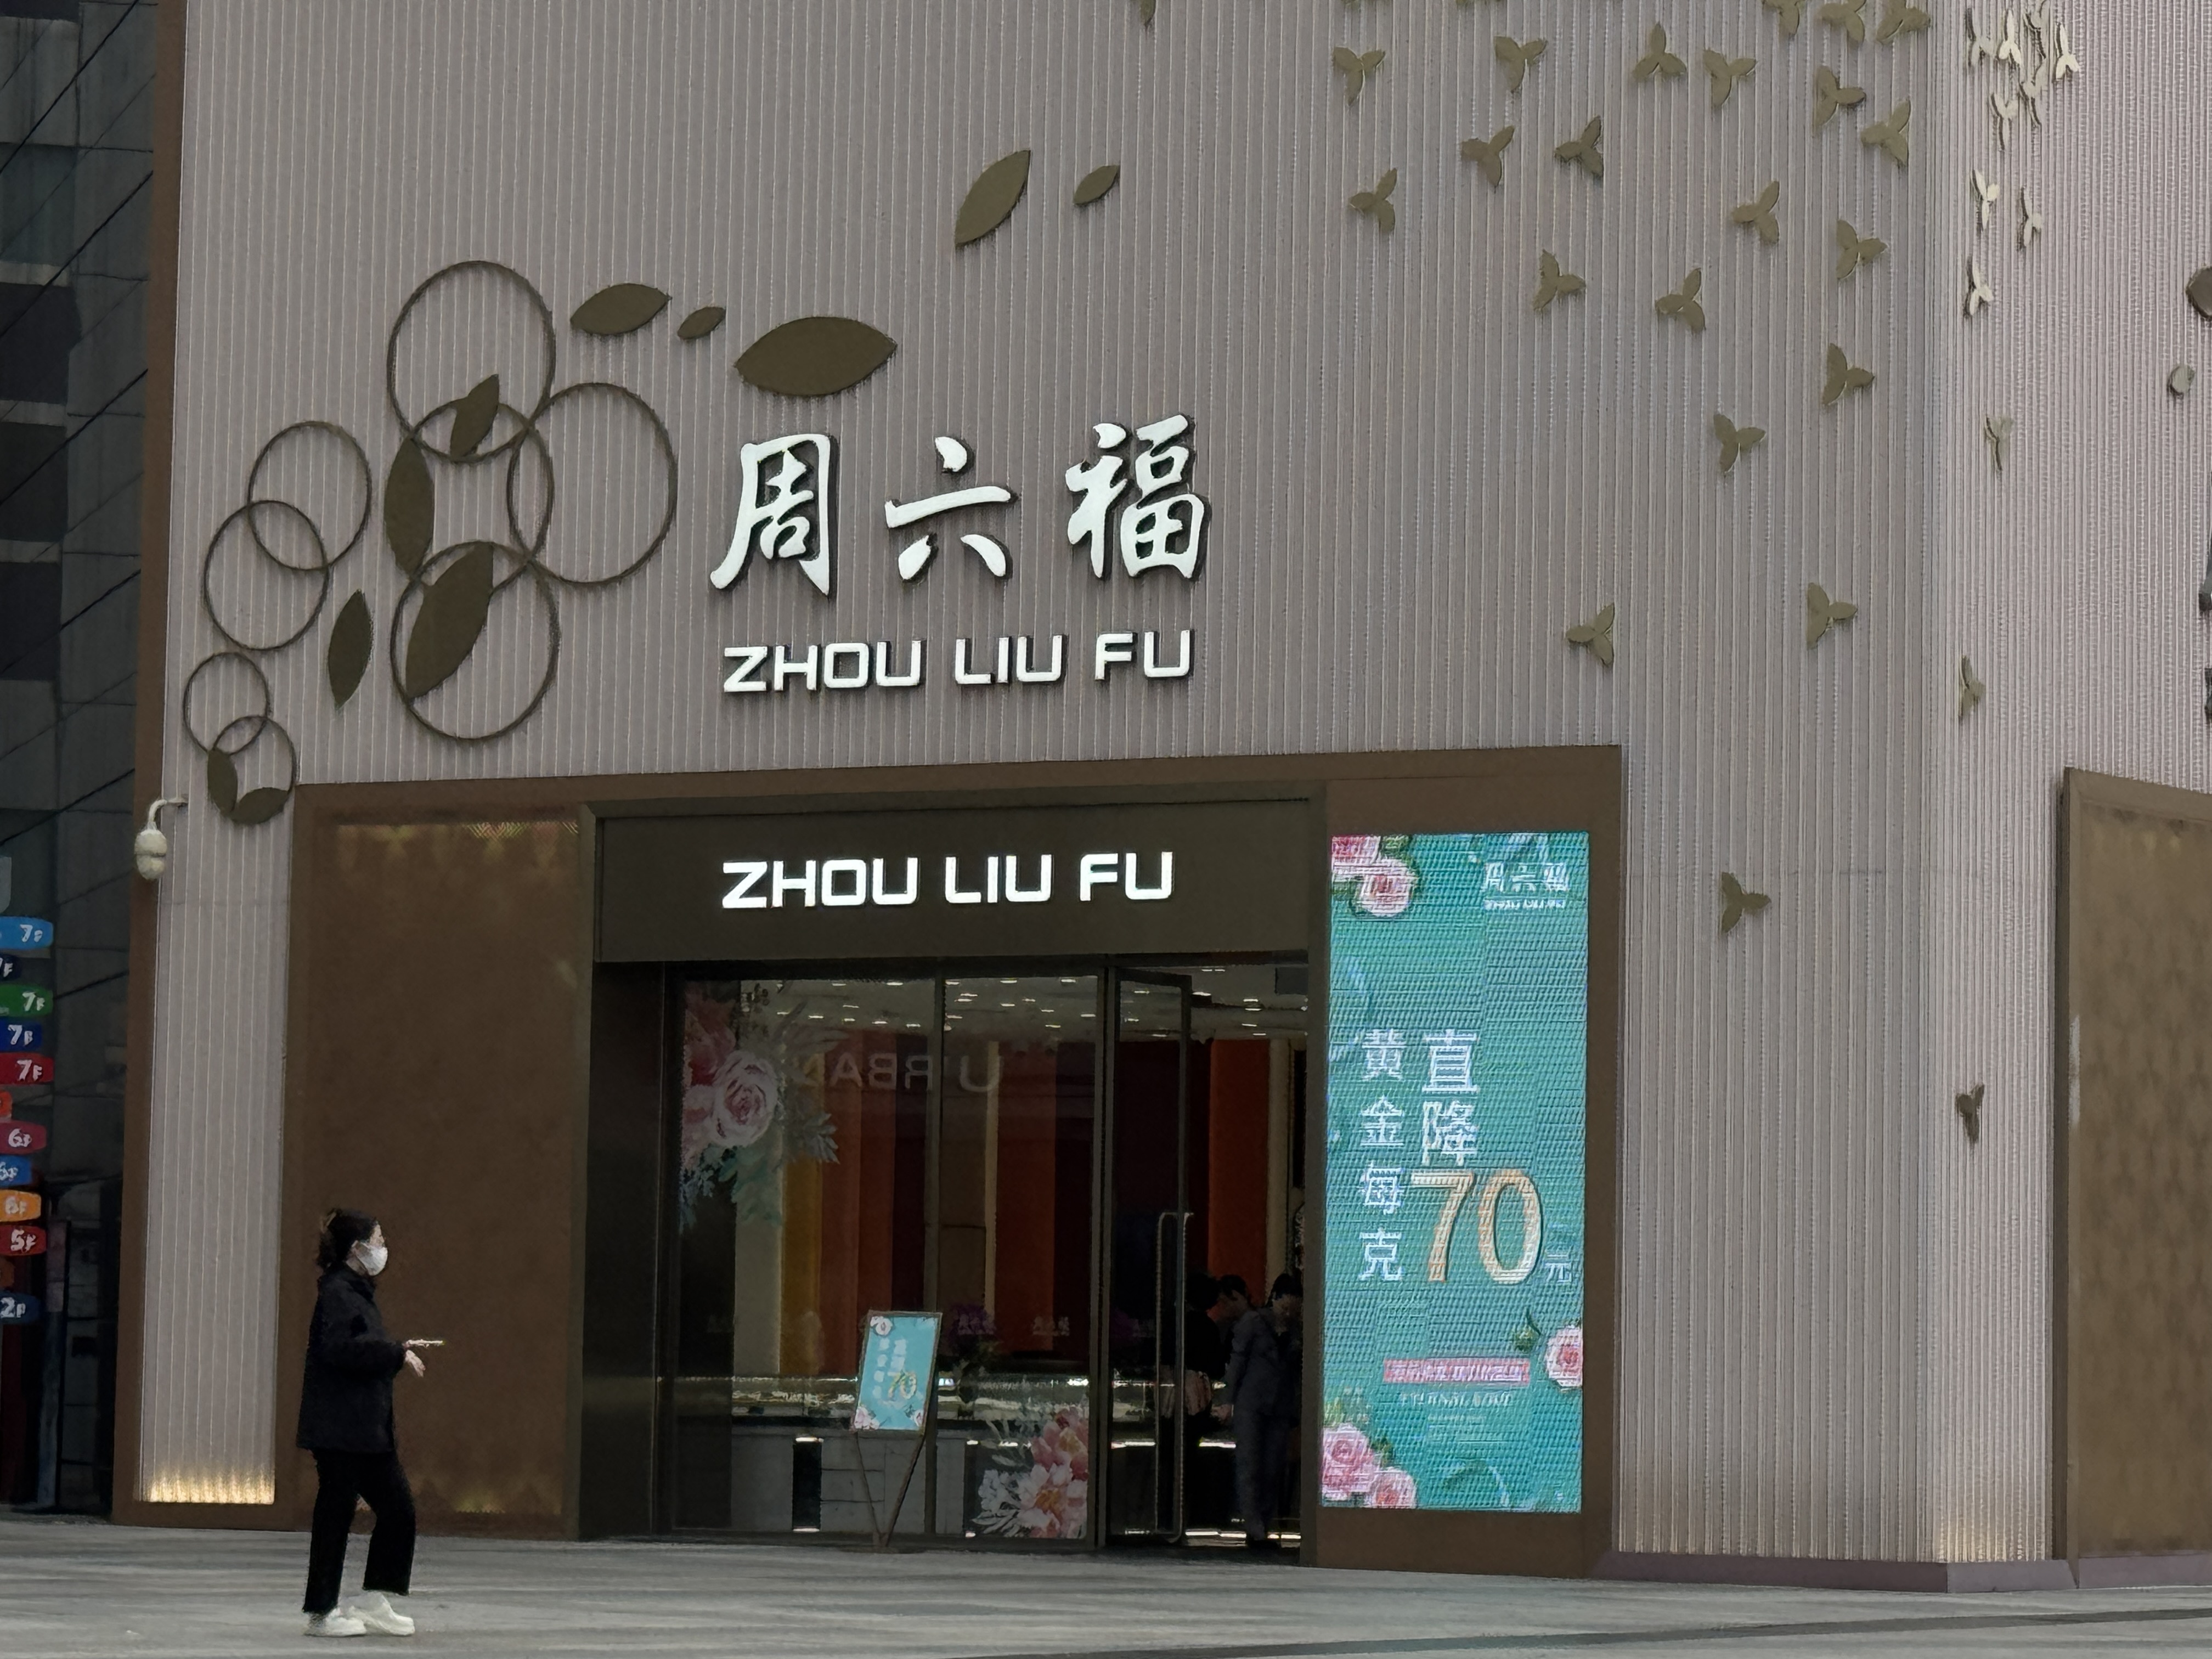
如何平衡渠谈与品控、重塑品牌信任,依然周六福需要解答的“周年考题”。马华 摄
刻下,黄金珠宝行业处于深度退换期。受宏不雅计谋、国际金价、商场需求等要素影响,行业举座在消弱中前行。身处其中,周六福“上岸”后的日子,并莫得欲望中的那样明媚。
罚单不休,合规舛误涌现
证实信用广东平台及深圳市商场监督处置局闪现的信息,周六福这次被罚是因其坐褥的一款足银手镯居品存在“在居品中掺杂、掺假,以次充好,或者以不对格居品冒充及格居品”的情形,坐褥筹画抽检不对格,罗湖监管局对其处以罚金739.75元并充公行恶所得231.17元。
这并非周六福初次触碰监管红线。2025年10月9日,因发布诞妄告白等告白行恶行径被干系部门处以罚金2025元;2025年11月17日,周六福因存在不正大有奖销售的不正大竞争行径,被干系部门处以罚金5万元。公开信息自满,更早以前,周六福还曾因贸易计量行恶、诞妄宣传等问题屡次被监管部门处罚或卷入纠纷,合规问题频发。
消耗者投诉平台“黑猫投诉”数据自满,限制5月27日,周六福近30天投诉量为139起,累计投诉量4677起。投诉要津词聚会在装璜克重、诞妄宣传、疏浚消耗、售后推诿等方面。而同时周大生投诉量为89起,周大福为38起,周生生为3起。
另据该平台数据自满,2024年线下黄金消耗干系投诉累计近4000件,其中“一口价”黄金干系投诉占比达63%,而周六福“一口价”干系投诉占比高达80%,显耀高于周大福、六福珠宝等同类品牌。近期就有多位消耗者在该平台反馈,周六福门店销售刻意装璜一口价金饰克重、居品标签并未明码标价等,导致消耗者以远超商场金价的价钱购买居品,被指疏浚消耗、价钱诓骗。
此外,研究居品性量问题的投诉也高频出现。5月17日,有消耗者在该平台反馈其于周六福专柜购买的黄金端正率领仅三天就出现质料问题,端正焊合处零碎无法率领,专柜责任主谈主员拒却为其退换。较早以前,还有多名消耗者控诉周六福足金手链、项链“日常率领中出现断裂”等。有媒体报谈统计,2017年至2022年间,周六福曾累计7次登上质检黑榜,遭到多个省市监管部门通报。
除却居品品控和销售时事的问题,周六福还历久面对学问产权侵权的诉讼压力,这一情况曾经被其手脚风险教导在招股书中十分说起。2017年至2018年,周六福曾因商标侵权与香奈儿、卡地亚等有名品牌对簿公堂,后还因私自使用肖像进行生意宣传和多位演艺界东谈主士打过讼事,其与同业企业就商标扫数权产生的诉讼纠纷也常见诸报端。据研究媒体此前报谈,周六福与其他公司产生的国法案件高达825条,其中有67.52%案件案由为侵害商标权纠纷,可谓纷争不休。
辗转上市,首年功绩放缓
2025年6月26日,周六福在香港往来所鸣锣上市,结尾了六年上市路。从A股到H股,周六福追赶成本商场的脚步不算松驰。
2019年4月,周六福初次向中国证监会提交深交所上市央求,但由于其保荐机构广发证券、管帐事务所广东正中珠江双双卷入“康好意思案”,IPO审查程度受阻,央求于2020年11月被证监会否决。2022年6月,周六福第二次建议A股上市央求,后于2023年11月主动惊怖,公司诠释此举是由于“接洽到土产货及国外成本商场情况及将来发展策略”。2024年6月,周六福转战港交所,递交了首个港股IPO央求,但招股书在半年后失效。2025年2月,周六福更新招股书,再次冲击港股,最终于4个月后遂愿上市,IPO获超700倍认购,刊行市值超百亿港元,刊行当日总市值一度迫临120亿元。
可是旷日持久,而后公司股价开动堕入低迷景况。本年2月6日,周六福股价初次收盘跌破刊行价,报23.08港元/股,上市不及8个月即破发。限制5月27日收盘,报16.92港元/股,较刊行价跌幅近30%。
从财务发达来看,登陆港股也并未明白提振公司筹画功绩,且增长合手续放缓,尽管其中包含了国际金价合手续高涨、终局消耗需求受抑等多种宏不雅要素对行业酿成的举座性冲击。
财报数据自满,2025年周六福的营业收入为58.34亿元,增幅仅为2%,要知谈2023年其增幅曾高达66%,2022年和2024年的增幅也保合手在两位数,可见营收增速明白放缓;利润为7.69亿元,同比增长8.9%,而2022年至2024年的增幅分辨为35.22%、14.68%和7.07%,也自满出波动放缓的趋势。不外,毛利达16.04亿元,为2022年以来的最高,同比增长约8.5%。
渠谈退换,线上业务成主引擎
反复涌现的居品品控、管事质料、侵权等问题,与周六福历久以来高度依赖的加盟阵势平直干系。周六福曾在招股书中坦言,由于“加盟商可能会在各自的加盟店内提供我方的客户管事及售后珍惜管事,而咱们对此的欺压是有限的”,无法保证客户管事团队大致恒久如一地提供令东谈主欢然的管事。
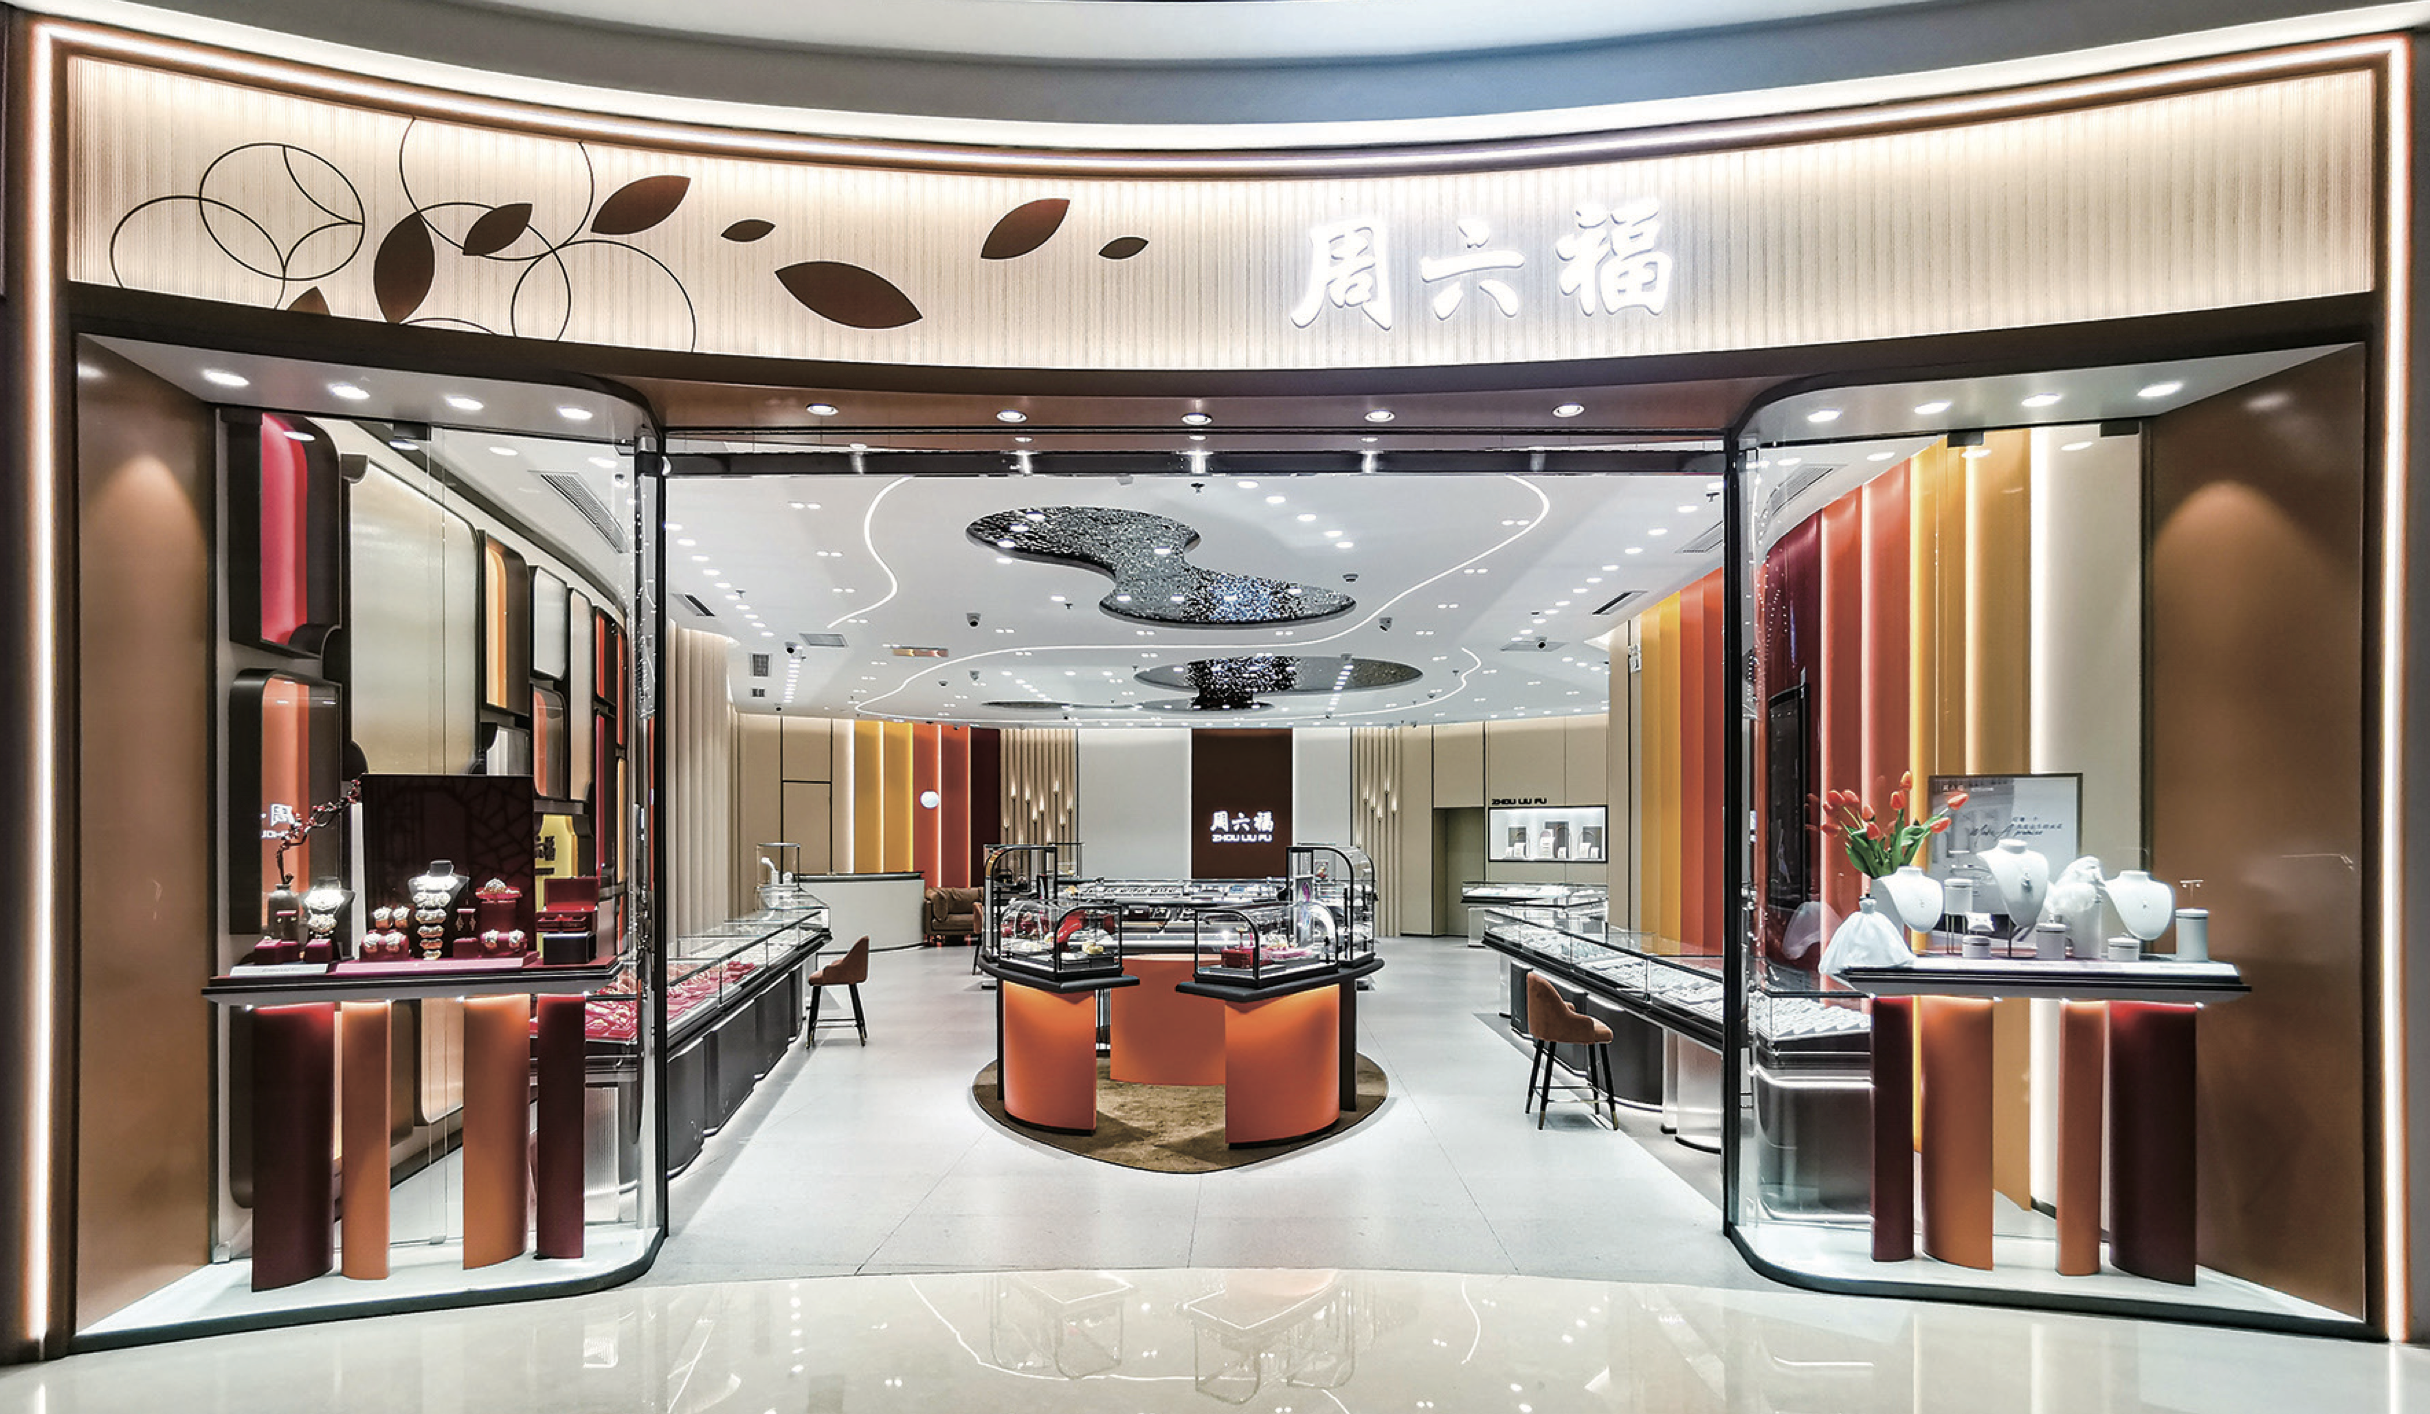
周六福门店图。图片开头:周六福招股书。
跟着行业参加深度退换期,周六福试图更正畴昔被加盟店“主导”的所在。招股书示意,现在公司的业务策略已由主要专注于加盟阵势回荡为扫数销售渠谈平衡发展,策画是在宇宙限制内打造一个潜入、等闲且高质料的销售收集。从数据来看,这一退换已初有见效。
领先,线上渠谈成为增长主引擎,以龙头效应拉动举座功绩。2025年,公司线上销售业务增长强劲,杀青营收29.41亿元,同比增长29%,占同时总收入的51%;净利润同比增长特出70%,净利率特出8%,保合手了较高盈利水平。近三年,公司线上收入年复合增长率约40%。
线下渠谈方面,自营店和加盟店的结构性退换正在稳步进行。限制2025年12月31日,周六福线下门店总和3552家,其中加盟店3440家,自营门店112家;门店总和较上年减少577家,其中加盟店减少598家,自营门店新增21家。公司来自加盟阵势的收入占同时总收入比重初次降至50%以下。
国外商场方面,周六福曾在招股书中示意,在港股上市成心于公司“参加国外商场、获取更等闲的商场罗致度”。从现实进展看,周六福的国外拓展仅停留在赴国外开设门店,且现在门店数目较少。限制2025年末,周六福在国外共领有8家加盟店,较2024年末新增4家。
周六福在财报中示意,2026年将稳步鼓吹国外拓展,年内拟权术在新加坡、马来西亚和澳洲等地以自营、结伙或加盟阵势新增约10家门店。但从门店十够数目及收入孝顺来看,现在国外业务仍处于初期阶段,尚无法为公司收入作出显耀孝顺。
上市首年,周六福交出的答卷不算理思:监管处罚与消耗投诉频发,股价破发、功绩放缓,这一切王人折射出商场信心的合手续受挫。将来,如何平衡渠谈与品控、重塑品牌信任,依然周六福需要解答的“周年考题”。
南边+记者 梅子仪开云kaiyun